Znajdź zawartość
Wyświetlanie wyników dla tagów 'libor' .
Znaleziono 4 wyniki
-

Deutsche Bank kredyt w USD porozumienie LIBOR USD
Lipunial opublikował(a) temat w Kredyty mieszkaniowe
Witam wszystkich, mam kredyt hipoteczny od 8 lat w DB teraz obsługiwany przez wirtualny oddział DB hipo-net. Kredyt w USD. Od roku przysyłają mi informacje listownie i na maile by podpisać z nimi ugodę. Generalnie chodzi o to, że LIBOR USD przestanie byc opracowywany i proponują nowy wskaźnik CME 3M Term SOFR. Poniżej wklejam część wiadomości od DB: "Co się zmieni, jeśli Klient zdecyduje się zawrzeć z Bankiem porozumienie do umowy kredytu/pożyczki? Proponujemy, aby w przypadku trwałego braku publikacji wskaźnika LIBOR USD 3M, do ustalenia wysokości zmiennego oprocentowania przyjąć następujące zasady: 1) Jeżeli uprawniony na podstawie przepisów prawa organ 4 określi zamiennik dla wskaźnika LIBOR USD 3M, Bank zastosuje taki wskaźnik zamienny w miejsce dotychczas stosowanego LIBOR USD 3M (wraz z korektą, jeżeli uprawniony organ wyznaczy korektę do wskaźnika zamiennego); 2) jeżeli zamiennik nie zostanie wyznaczony przez uprawniony organ, Bank zastosuje wskaźnik CME Term SOFR publikowany dla okresu 3 miesięcznego (3 Month), którego administratorem na dzień sporządzenia niniejszego pisma jest CME Group Benchmark Administration Limited; 3) w przypadku braku możliwości zastosowania wskaźnika CME Term SOFR publikowanego dla okresu 3 miesięcznego, wartość oprocentowania zostanie ustalona wyłącznie w oparciu o marżę Banku, przy czym, jeżeli ostatnia znana wartość wskaźnika referencyjnego przed zakończeniem jego publikacji będzie ujemna, Bank przyjmie rozwiązanie bardziej korzystne dla klienta i zastosuje ostatnią znaną stawkę wskaźnika pomniejszając o tę wartość oprocentowanie oparte o wartość marży. W porozumieniu Strony potwierdzą także zasadę, iż w przypadku dokonania przez administratora wskaźnika LIBOR USD 3M istotnej zmiany metody opracowywania tegoż wskaźnika, do ustalenia wysokości oprocentowania zastosowanie znajdzie nadal tenże wskaźnik referencyjny opracowywany według zmienionej metody. W przypadku, w którym wskaźnik LIBOR USD 3M nie będzie stosowany przez określony czas (ale nie będzie to związane ze zdarzeniami dotyczącymi jego trwałej likwidacji) Strony potwierdzą, że do ustalenia wysokości oprocentowania zostanie uwzględniona ostatnia opublikowana stawka tegoż wskaźnika, do czasu gdy ponownie zostanie on opublikowany. " Nie znam się na tym i nie wiem czy podpisywać tą ugodę czy nie. Jest ktoś w podobnej sytuacji? Może ktoś krótko się wypowie i coś doradzi. Dodam, że w chwili obecnej wysokość części odsetkowej raty jest prawie 5x większa od części kapitałowej! Jak sprawdzam w harmonogramie prawie nic się nie zmienia. -
W krotce nastąpi koniec syntetycznej już stawki referencyjnej LIBOR GBP 3M, zostanie ona zastąpiona stawką SONIA. Posiadam kredyt hipoteczny zawarty w 2016 roku ze stawką referencyjną LIBIR GBP 3M i marzą 5.5%. Nie podpisałem aneksu przesłanego mi przez bank. Co nastąpi po 31.03.2024 kiedy to stawka LIBOR przestanie być publikowana? Jak musi postępować bank ze mną? Czy jest szansa na obniżenie marży kredytu?
-

Likwidacja LIBOR EUR, a kredyt hipoteczny mBank
lukasztemp opublikował(a) temat w Kredyty mieszkaniowe
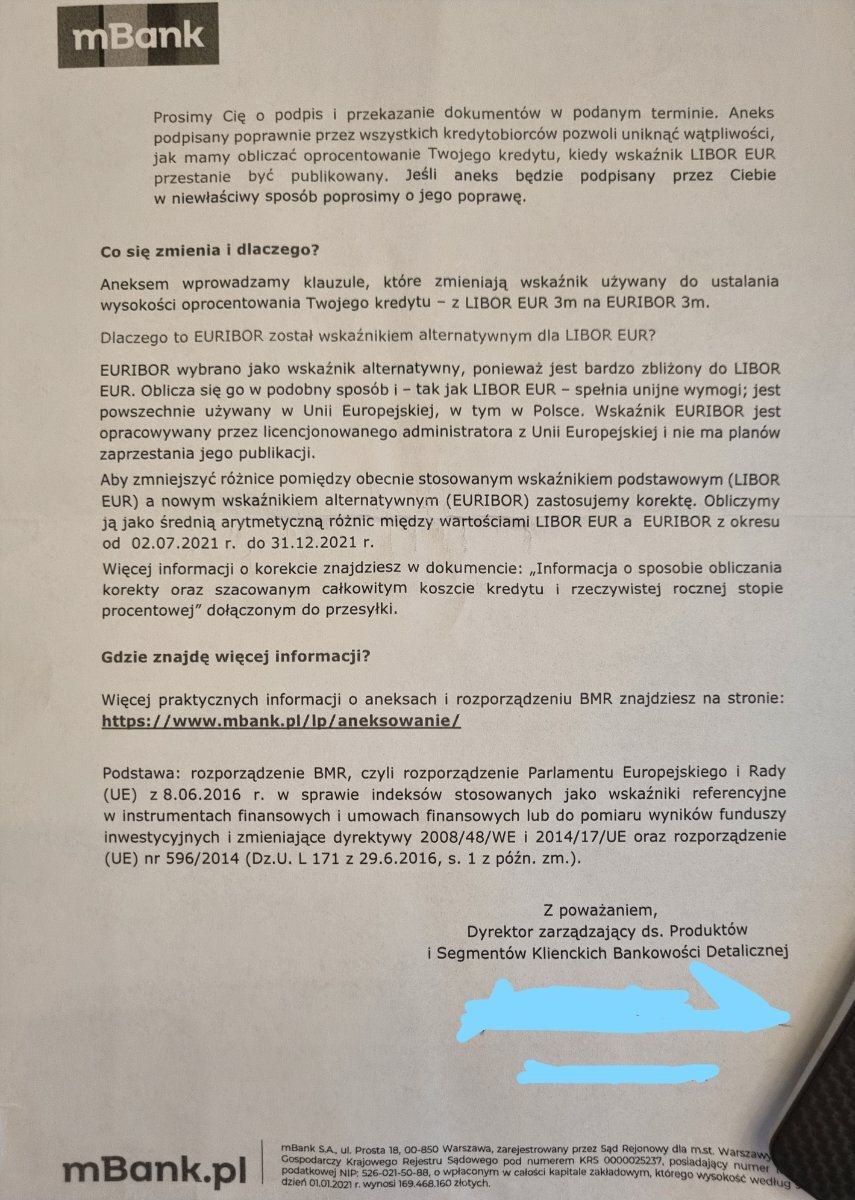
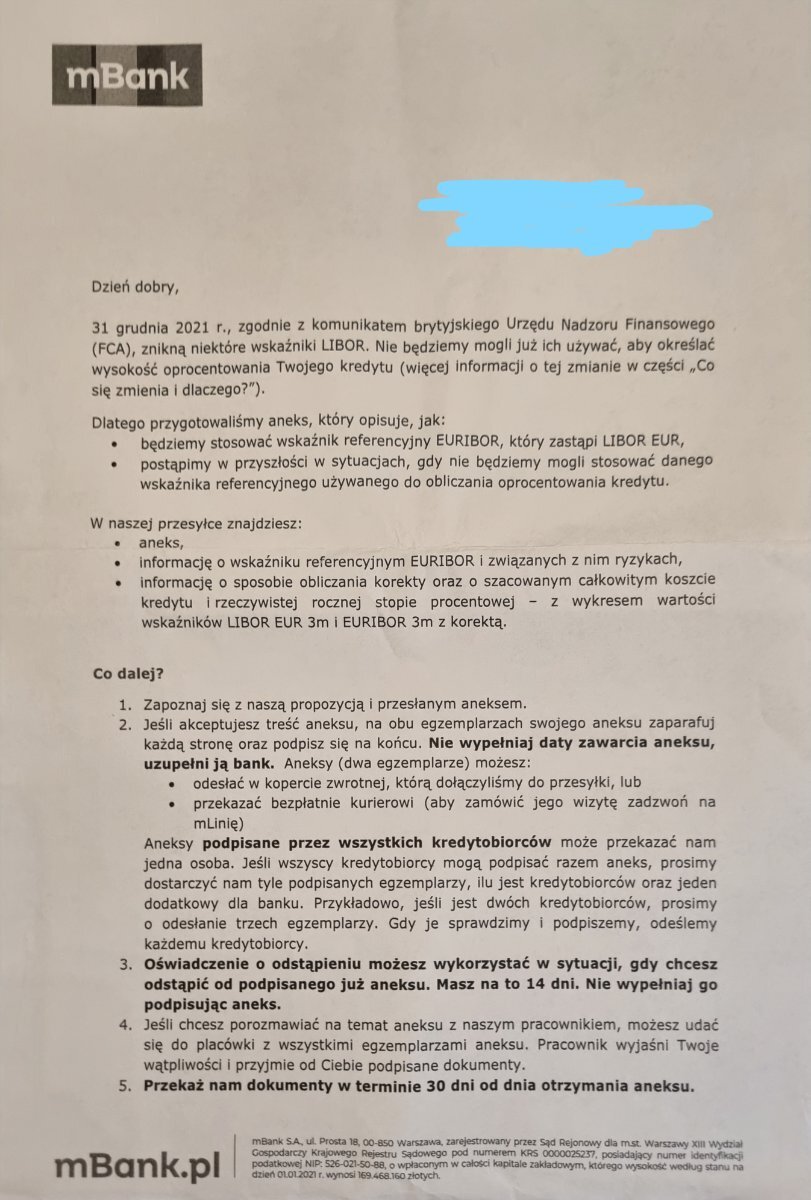
Dzień dobry, W 2009 roku wziąłem kredyt w banku mBank w walucie EURO. Podstawą do ustalenia oprocentowania był na tamten czas LIBOR EUR, który przestał obowiązywać z końcem tamtego roku. W międzyczasie dwukrotnie otrzymałem aneks listem (niepoleconym), który załączam do wiadomości (dwie pierwsze strony). Dostałem też parę innych rzeczy do podpisania. Była też informacja w systemie, niestety nie jest już dostępna więc nie pamiętam co tam było. Aneksu zdecydowałem się nie podpisywać. Oprocentowanie od początku roku mam stałe. Jednak obawiam się rozwiązania przez bank tej umowy. Tak samo jak @Kredyt2010 w wątku poniżej znalazłem parę interpretacji tego stanu: "1) skoro umowa mówi, ze rata wyliczona jest na podstawie libor + marza to bank powinien przyjąć ostatni publikowany wskaźnik i tak wyliczać raty, aż do końca umowy 2) jeśli nie ma wskaźnika libor (publikacja ustała) to nie ma możliwości wykonania umowy i pojawiają się przesłanki do stwierdzenia nieważności umowy (a tego bank z pewnością będzie chciał uniknąć)." Moje pytania: - czy jest może jakaś aktualizacja tej sytuacji po roku? czy ktoś spotkał się z sytuacją, że bank zdecydował się rozwiązać umowę? - czy jest jakaś oficjalna informacja z mBanku na ten temat? - czy jest jakiś niezależny organ, który mógłby zweryfikować tę sytuację? @Kredyt2010 @RobertS @wojciech321 Pozdrawiam serdecznie, Łukasz
-

Likwidacja LIBOR EUR a kredyt hipoteczny mBank
wojciech321 opublikował(a) temat w Kredyty mieszkaniowe
Dzień dobry. Mam kredyt hipoteczny w EUR w mBanku, w którym podstawą do ustalenia oprocentowania jest kończący karierę Libor EUR 3M. Dostałem propozycję aneksu, który jest dość mglisty i teoretycznie na dzień dzisiejszy zmienia wskaźnik na EURIBOR z korektą, ale zawiera też wiele innych zapisów, że można ten wskaźnik zmienić na inny z jakimiś korektami, których mechanizmu wyliczeń już nie precyzuję. W systemie mam taką informację: Co się stanie z moim kredytem, jak nie podpiszę aneksu? Po 31 grudnia 2021 r. przestaną obowiązywać dotychczasowe zasady, według których ustalamy oprocentowanie Twojego kredytu – zniknie bowiem wskaźnik LIBOR EUR. Polskie prawo nie reguluje wprost konsekwencji takiej sytuacji. Dlatego przygotowaliśmy rozwiązanie dla klientów, którzy nie podpiszą aneksów. Do obliczenia oprocentowania kredytów przyjmiemy wartość wskaźnika LIBOR EUR z 30 grudnia 2021 r. Ta data wynika z umowy kredytowej – zgodnie z jej zapisami sprawdzamy wartość stawki w przedostatni dzień roboczy poprzedniego miesiąca. Oznacza to, że ostatni raz sprawdzimy stawkę LIBOR EUR właśnie 30 grudnia 2021 r. Jeśli nie podpiszesz aneksu, przy pierwszej aktualizacji oprocentowania w 2022 r. uwzględnimy wartość wskaźnika z 30 grudnia 2021 r. Oprocentowanie, które obliczymy na tej podstawie, pozostanie stałe. Kiedy przestaniemy aktualizować wartość wskaźnika LIBOR EUR? Wskaźnik LIBOR EUR zniknie od 1 stycznia 2022 r. Wartość tego wskaźnika z 30 grudnia 2021 r. wykorzystamy, aby od stycznia 2022 r. zaktualizować oprocentowanie Twojego kredytu. Aktualizacja oprocentowania nastąpi w terminie określonym w Twojej umowie kredytowej. Jeśli nie podpiszesz aneksu, tak wyliczoną stawkę zastosujemy na stałe. Nie wiem czy dobrze rozumiem, ale chyba najlepiej aneksu nie podpisywać bo na stałe zostanie kredyt oparty na wskaźniku LIBOR 3M który obecnie jest na poziomie ok. -0,6%, ,więc za te kilka dni (30.12) też pewnie będzie coś koło tego. Niżej jak to EURIBOR raczej nigdy nie będzie. Będę bardzo wdzięczny za pomoc i opinie w tym temacie, bo trochę go przespałem i zostało teoretycznie kilka dni na podpis. Pozdrawiam Wojtek